

Клієнт, який заходить на сайт страхової компанії, хоче за кілька хвилин прорахувати ціну, оплатити послуги й отримати документ. За цим простим сценарієм стоїть ланцюжок систем: тарифний модуль, core insurance system, платіжний шлюз, зовнішні реєстри, CRM і сервіс генерації документів. Нижче ми розберемо, як влаштований продаж е-полісів, які інтеграції для нього потрібні, як організувати процес для різних видів страхування та де найчастіше виникають технічні ризики, що коштують компанії грошей та довіри клієнтів.
Що таке електронний поліс і як працює онлайн-страхування
Електронний страховий поліс: принцип роботи та юридична сила
Електронний поліс – це договір страхування, укладений в електронній формі без паперового бланка. Сторони погоджують умови в цифровому інтерфейсі, клієнт підтверджує згоду електронним підписом або одноразовим кодом, а договір отримує унікальний номер і запис в обліковій системі страховика. Для обов'язкових видів, як-от ОСЦПВ, дані договору також передаються до централізованої бази МТСБУ.
Юридичну силу електронного договору забезпечують Закон України «Про електронну комерцію», законодавство про страхування та про електронні довірчі послуги. Тобто електронний страховий поліс має ту саму силу, що й паперовий, за умови коректного оформлення та ідентифікації сторін.
Чим е-поліс відрізняється від паперового договору страхування
Паперовий договір існує як фізичний бланк, а е-поліс – як запис у базі даних і документ, згенерований із цього запису. Звідси практичні відмінності: його неможливо загубити, справжність перевіряють за номером у реєстрі, а не за печаткою, а внесення змін і пролонгація можливі без візиту до офісу. Для страховика це означає повністю цифровий процес, де кожен крок фіксується в журналі операцій. Зникають витрати на друк і облік бланків суворої звітності, їх доставку до точок продажу та ручне внесення даних, а помилки під час переписування реквізитів унеможливлює автоматична валідація.
Які види страхування доступні онлайн і хто бере участь у процесі
В Україні страховка онлайн найпоширеніша для автоцивілки, туристичного страхування, КАСКО, медичних програм, страхування майна та від нещасних випадків. Що простіший андеррайтинг, то повніше процес автоматизується.
У процесі загалом взаємодіють три сторони. Клієнт працює з інтерфейсом. Цифрова платформа збирає дані, викликає тарифи, ініціює платіж і показує статус. Страхова компанія через свою облікову систему приймає рішення про ризик, реєструє договір і несе зобов'язання. Платформа не замінює core-систему страховика, а є шаром продажу й обслуговування над нею.
До цієї схеми часто додаються страхові брокери та агенти. Вони працюють через власні сайти або кабінет агента на платформі страховика, а договори реєструються в тій самій обліковій системі. Тому ролі, комісії та права доступу варто закладати в архітектуру з самого початку, а не додавати після запуску прямих продажів.
Як відбувається продаж страхового поліса онлайн: шлях клієнта
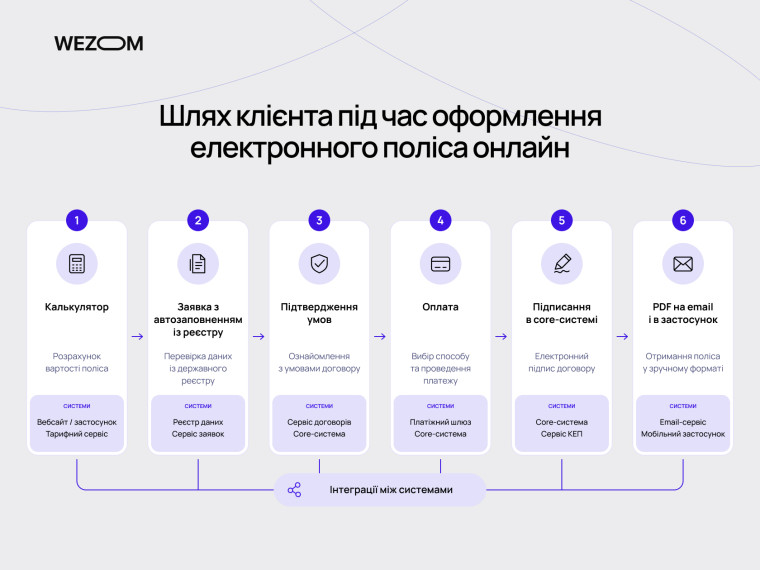
Вибір страхового продукту та розрахунок вартості
Клієнт обирає продукт і вводить мінімум параметрів: номер авто, країну поїздки, вік, суму покриття тощо. Калькулятор передає їх у тарифний модуль і повертає ціну, часто кілька варіантів програм. Що менше полів на першому кроці, то вища частка тих, хто доходить до заявки.
Розрахована ціна має обмежений строк дії. Якщо клієнт повертається до оформлення через кілька днів або змінює параметри, систему варто запрограмувати на повторний розрахунок, а не на використання збереженої суми. Інакше в core-систему піде договір із ціною, яка вже не відповідає чинному тарифу, і він буде відхилений на етапі підписання.
Заповнення заявки та перевірка персональних даних
Далі система збирає дані страхувальника та об'єкта страхування. Частину з них варто не запитувати, а підтягувати із зовнішніх джерел. Наприклад, для автоцивілки дані про транспортний засіб і страхову історію можна отримати з реєстру за державним номером. Тоді калькулятор не питає клієнта про вік чи стаж, які можна підтвердити автоматично. Але потрібен резервний сценарій: якщо реєстр не повертає даних, система має перевести клієнта на розрахунок за ІПН і ввімкнути ручні перевірки, а не показати помилку.
Підтвердження умов договору, оплата та оформлення е-поліса
Перед оплатою клієнт бачить фінальні умови, приймає оферту й дає згоду на обробку персональних даних. Тут важливо показати попередження, які впливають на рішення. Якщо в реєстрі знайдено чинний договір на той самий автомобіль, клієнта слід попередити, що новий поліс припинить дію попереднього, і дати можливість повернутися та перевірити номер і дати.
Потім відбувається онлайн-оплата страхування. Платформа створює платіж, перенаправляє клієнта на сторінку еквайрингу та чекає підтвердження транзакції від провайдера. Лише після підтвердженої оплати договір підписується в обліковій системі страховика й отримує фінальний статус.
Окремий сценарій – договір, який підготував агент. Клієнт отримує посилання, перевіряє дані, оплачує й самостійно підписує поліс онлайн. У такому випадку платформа має отримати договір із core-системи та перевірити його параметри: якщо оплату вже прийнято іншим способом, крок оплати пропускається, і клієнт одразу переходить до підписання. Без цієї перевірки можлива подвійна оплата одного договору.
Отримання електронного поліса на email або в мобільному застосунку
Після підписання система генерує PDF, надсилає його на email і додає договір в особистий кабінет або застосунок. Корисно додати посилання на перевірку поліса в реєстрі, щоб клієнт одразу переконався в реєстрації договору.
Як організувати продаж електронних полісів на сайті страхової компанії
Онлайн-калькулятор страхування та форма оформлення поліса
Калькулятор вартості страхування – головна точка входу. Він має працювати швидко, коректно обробляти недоступність тарифного сервісу та зберігати введені дані між кроками. Форму краще розбити на 3-4 етапи з валідацією в реальному часі: формат номера, дати, ІПН. Помилки бізнес-валідації з core-системи, наприклад конфлікт дати укладення та початку дії договору, потрібно перекладати зрозумілими повідомленнями, а не показувати технічний текст.
Особистий кабінет страхувальника: договори, платежі та продовження страхування
Особистий кабінет страхувальника зберігає історію договорів, документи, статуси платежів і дає змогу продовжити поліс. Кожен договір повинен мати зрозумілий статус: чернетка, очікує оплати, оплачено, підписано, діє, завершено. Якщо договір оплачено, але ще не підписано, кнопку редагування краще приховати. Для пролонгації ефективний сценарій із двома варіантами: «залишити без змін» веде одразу на оплату, «хочу змінити» – на редагування умов. Перед продовженням варто попросити клієнта підтвердити актуальний email, бо саме туди надійде новий поліс.
Інтеграції та автоматичне формування документів
Сайт інтегрується з core insurance system, страховою CRM-системою, платіжними сервісами та поштовим сервісом. Окремий нюанс – синхронізація ідентифікаторів клієнта. Якщо core-система створює власний ID страхувальника, його треба зберегти й передати в CRM одразу після підписання, а кожен такий виклик логувати. Інакше профілі клієнтів у різних системах роз'їжджаються, а маркетинг і підтримка бачать неповну історію. Надсилання листів теж краще винести в чергу з можливістю повторної відправки: недоставлений лист не повинен блокувати оформлення, а клієнт має змогу запросити документ ще раз із кабінету.
Автоматична генерація договорів відбувається за шаблонами: система підставляє дані, формує PDF, накладає підпис або QR-код для перевірки та надсилає документ без участі менеджера.
Продаж е-полісів через мобільний застосунок
Основні функції, авторизація та повторні покупки
Мобільний застосунок страхової компанії зазвичай містить каталог продуктів, оформлення, список договорів, оплату, повідомлення про страхові випадки та чат підтримки. Авторизація через номер телефону або біометрію, а також збережені дані про авто, документи й платіжну картку перетворюють повторну покупку на кілька тапів у смартфоні.
Щоб не дублювати складну логіку оформлення, її часто реалізують один раз на вебі, а в застосунку відкривають через WebView зі стилізацією під інтерфейс кабінету. Так інтеграція сайту з мобільним застосунком зберігає єдині тарифи, правила валідації та платежі, а нові продукти з'являються в застосунку без релізу в магазинах. Але потрібно передавати в такий сценарій ідентифікатор авторизованого користувача, щоб договір прив'язався до правильного профілю.
Цифровий поліс у смартфоні та push-сповіщення
Диджиталізований страховий поліс у смартфоні доступний офлайн, містить номер договору й QR-код для перевірки. Документ варто кешувати на пристрої, щоб клієнт міг показати його навіть без мобільного інтернету, наприклад за кордоном чи під час перевірки на дорозі. При цьому дані в кеші мають оновлюватися, якщо договір змінили або достроково припинили. Push-сповіщення нагадують про завершення дії поліса за кілька тижнів і в день закінчення, а посилання веде прямо на сценарій пролонгації з уже заповненими даними. Ціну в такому сценарії все одно потрібно перерахувати за чинним тарифом. Пролонгація договору страхування через push працює краще, ніж лист, але маркетингові повідомлення варто відокремлювати від сервісних і надсилати лише за наявності згоди клієнта.
Технічна архітектура платформи продажу електронних страхових полісів
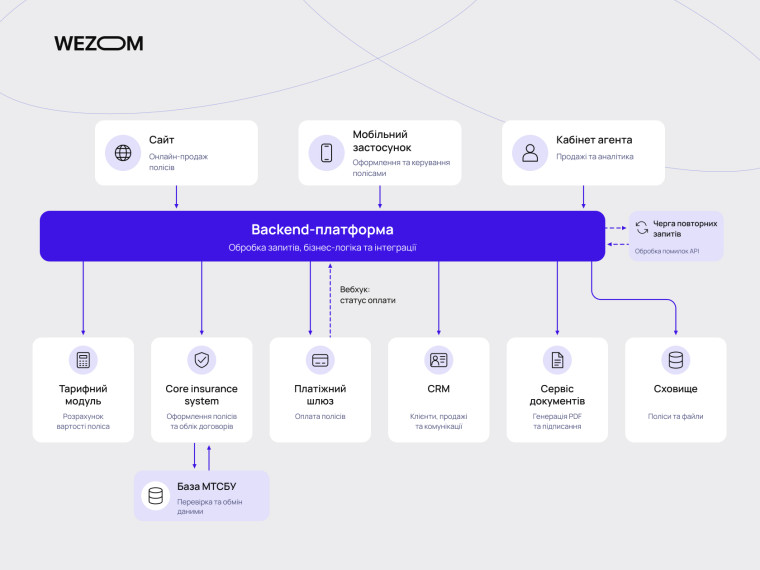
Frontend, backend та API для страхового сайту й застосунку
Архітектура страхової IT-системи зазвичай має три шари: клієнтські інтерфейси (сайт, застосунок, кабінет агента), backend-оркестратор та інтеграційний шар з API страхових сервісів. Backend керує станом заявки, зберігає проміжні дані та викликає зовнішні системи. Єдиний API для сайту й застосунку забезпечує омніканальні продажі страхових продуктів без розбіжностей у логіці. API потрібно версіонувати: користувачі не оновлюють застосунок одночасно, тому стара версія має коректно працювати ще деякий час після змін на backend.
Інтеграція з core insurance system, тарифами та реєстрами
Core insurance system залишається джерелом істини для договорів, а тарифний модуль страхування – для цін. Платформа не має дублювати тарифну логіку, інакше кожна зміна методики потребуватиме синхронних релізів у двох місцях. Інтеграція з МТСБУ зазвичай проходить через облікову систему страховика: вона отримує дані з централізованої бази даних страхових договорів і реєструє в ній укладений поліс.
Платіжний шлюз, вебхуки та контроль статусів оплати
Платіжний шлюз для страхування повідомляє про результат через вебхук. Повернення клієнта на сайт після оплати не є підтвердженням: користувач може закрити вкладку, а вебхук – прийти із затримкою або двічі. Тому статуси платежів і транзакцій мають власну модель станів, обробник вебхуків має бути ідемпотентним, а для платежів, що “зависають”, потрібна періодична звірка з провайдером.
Якщо компанія пропонує оплату частинами від кількох банків, доступність способу варто визначати двома рівнями: глобальні налаштування в адмінці мають пріоритет, а параметр конкретного договору лише звужує вибір.
Генерація PDF-поліса, електронний підпис та зберігання документів
Документ формується після фінального статусу договору, а не після оплати. Файли зберігають в об'єктному сховищі з контролем доступу, а посилання на них видають тимчасовими. QR-код у документі має вести на сторінку перевірки на домені страховика, яка показує статус договору в реальному часі, а не копію PDF. Електронний документообіг включає зберігання версій договорів і додаткових угод протягом строку, визначеного внутрішніми політиками та регуляторними вимогами.
Обробка помилок, повторних запитів і незавершених транзакцій
Найнебезпечніший сценарій – гроші списано, а договір в обліковій системі не підписано через таймаут. Надійна схема передбачає автоматичні повторні запити з інтервалами, що зростають, наприклад через хвилину, потім через п'ять. Запит має бути ідемпотентним: якщо core-система відповідає, що договір уже перебуває в підписаному статусі, це слід вважати успіхом і припиняти повтори. Паралельно потрібен ручний сценарій підписання в адмінці та сповіщення відповідальних, якщо проблема глобальна.
Автоматизація оформлення електронних полісів для різних видів страхування
Електронна автоцивілка (ОСЦПВ): розрахунок, оформлення та реєстрація
Для повної автоматизації найкраще підходить електронна автоцивілка. З 2025 року діє Закон № 3720-IX, який скасував єдиний державний тариф, а з 2026 року договори ОСЦПВ укладаються лише в електронній формі. Тому електронний поліс ОСЦПВ став стандартом ринку, а продаж страхових продуктів через інтернет для цього виду фактично є основним каналом. Для платформи це означає залежність від доступності реєстру, обробку чинних договорів на те саме авто та обов'язкову реєстрацію полісу в базі МТСБУ перед видачею документа.
Туристичне страхування онлайн: вибір покриття та терміну дії
Для туристичних програм ключові параметри – країна, дати, кількість застрахованих і сума покриття. Калькулятор має враховувати мінімальні суми для окремих країн, ціну за кожен день і кількох учасників у межах одного договору. Також потрібно контролювати дату початку дії: поліс, оформлений уже під час поїздки, може мати інші умови або період очікування, і клієнт має бачити це до оплати.
Електронні поліси КАСКО: особливості андеррайтингу та оцінки ризиків
КАСКО складніше автоматизувати через андеррайтинг страхових ризиків. Часто потрібні фото авто, огляд або перевірка історії. Практичне рішення – гібридний процес: онлайн-розрахунок і заявка, автоматичне ухвалення для стандартних ризиків і передача складних випадків андеррайтеру з окремим статусом заявки.
Медичне страхування онлайн: анкети, програми та обмеження покриття
Медичні програми потребують анкети про стан здоров'я, вікових обмежень і чіткого опису винятків. Відповіді анкети мають впливати на доступні програми ще до оплати, а не після неї. Якщо відповідь вимагає ручної оцінки, процес слід переводити в статус розгляду з повідомленням клієнту про строки, а не відмовляти автоматично.
Безпека та нормативні вимоги до продажу страхових полісів онлайн
Вимоги українського законодавства до електронних договорів страхування
Онлайн-оформлення договору страхування регулюють закони «Про страхування», «Про електронну комерцію», «Про електронну ідентифікацію та електронні довірчі послуги», а для автоцивілки – окремий закон про ОСЦПВ. Нагляд здійснює Національний банк, тому законодавчі вимоги НБУ щодо розкриття інформації клієнту та зберігання даних також впливають на продукт. Точний перелік вимог для конкретного продукту варто погодити з юристами страховика.
Ідентифікація клієнта, електронний підпис і підтвердження згоди
Ідентифікація та верифікація клієнта можуть відбуватися через BankID, Дія.Підпис або одноразовий код. Вибір залежить від продукту та ризику: для короткого туристичного поліса зазвичай достатньо підтвердження телефону й email, а для договорів із великою страховою сумою чи регулярними платежами доцільна сильніша ідентифікація через банківські або державні сервіси. Електронний підпис страхувальника, акцепт оферти та згоди мають фіксуватися з часом, версією документа та технічними даними сесії.
Захист персональних даних, платежі та аудит операцій
Захист персональних даних охоплює шифрування під час передачі й зберігання, мінімізацію зібраних полів і розмежування доступу. Дані карток не повинні проходити через сервери платформи: їх обробляє сертифікований провайдер онлайн-еквайрингу. Журналювання операцій фіксує кожну зміну статусу договору та платежу, а рольовий доступ до адмінки й регулярний аудит оформлених полісів дозволяють швидко розслідувати спірні ситуації.
Окремий ризик – сайти-двійники, які імітують сторінки страховиків і продають підроблені документи. Захист може забезпечити можливість перевірити кожен договір у реєстрі чи на сайті компанії, а також обмеження частоти запитів до калькулятора й форм, щоб унеможливити масовий збір даних і перебір номерів.
Як розробити систему продажу е-полісів для страхової компанії
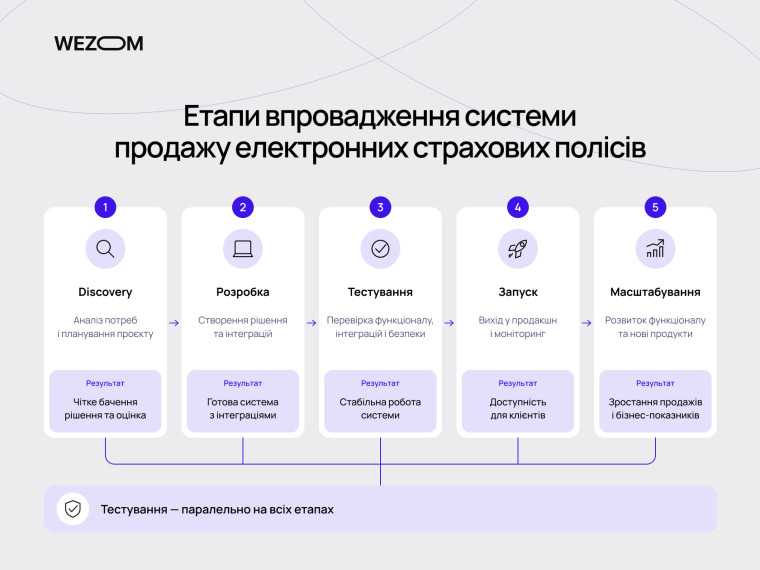
Аналіз продуктів, процесів та інтеграцій
Розробка страхової платформи починається з discovery: які продукти продаються, де рахуються тарифи, які API має core-система, як працюють агенти та брокери. Важливо описати всі статуси договору й платежу та сценарії помилок, а не лише успішний шлях. На цьому ж етапі варто перевірити тестове середовище core-системи та реєстрів: від його наявності й стабільності залежать строки інтеграційних робіт.
Готова страхова платформа чи кастомна розробка: що обрати
| Критерій | Готова платформа | Кастомна розробка |
|---|---|---|
| Швидкість запуску | вища | залежить від обсягу робіт |
| Гнучкість UX і процесів | обмежена | повна |
| Інтеграція з наявною core-системою | через конектори | під конкретне API |
| Вартість володіння | ліцензії та доопрацювання | розробка й підтримка |
Готове рішення підходить для стандартних продуктів, кастомна розробка – коли страховику важливі власний UX, нестандартні продукти та глибока інтеграція з наявними системами.
Етапи впровадження та тестування
Типові етапи: аналіз, проєктування архітектури, MVP з одним продуктом, підключення інших продуктів і застосунку, масштабування. Тестування має охоплювати тарифи на граничних значеннях, усі статуси платежів, повторні вебхуки, відмову core-системи, коректність PDF і реєстрацію в зовнішніх базах. Для тарифів корисно мати набір еталонних розрахунків від актуаріїв і запускати його автоматично після кожної зміни.
Від чого залежить вартість розробки страхової платформи
Вартість залежить від кількості продуктів, якості API core-системи, кількості платіжних методів, наявності мобільного застосунку, вимог до безпеки та обсягу кабінету агента. Найбільше невизначеності зазвичай дають інтеграції: якщо API облікової системи не має чітких кодів помилок або тестового середовища, частину бюджету доведеться закласти на обхідні рішення й додаткове тестування. Порівнювати варіанти варто за загальною вартістю володіння, враховуючи підтримку, зміни тарифів і запуск нових продуктів.
Як оцінювати ефективність онлайн-продажу страхових полісів
Базова метрика – конверсія страхового калькулятора: частка розрахунків, що завершилися оплаченим полісом. Її варто розкладати по кроках, щоб бачити, де клієнти виходять: на заявці, на оплаті чи після неї.
Частку незавершених оформлень аналізують разом із причинами: відмова реєстру, помилки валідації, невдала оплата, ціна. Окремо рахують платежі без підписаного договору – це технічний ризик, а не маркетинговий.
Автоматизація страхового бізнесу оцінюється через частку договорів, оформлених без участі менеджера, та частку звернень у підтримку від загальної кількості полісів. Для утримання відстежують частку пролонгацій, повторні покупки та продажі інших продуктів наявним клієнтам. Корисно також порівнювати конверсію між каналами: сайтом, застосунком і партнерськими сайтами. Якщо в одному каналі показник суттєво нижчий, причина часто технічна – повільний калькулятор, незручна форма на мобільних пристроях або невдалий платіжний сценарій.
Саме цифровізація страхових послуг дає змогу бачити ці показники в реальному часі, а не в квартальному звіті.
FAQ
Чи можна оформити страховий поліс онлайн без відвідування офісу?
Так, з більшістю стандартних продуктів можна оформити страховий поліс онлайн повністю дистанційно: розрахунок, заявка, оплата й підписання відбуваються на сайті або в застосунку. Візит або огляд можуть знадобитися для окремих продуктів, наприклад КАСКО для дорогого авто чи медичних програм зі складною анкетою, але й там частина процесу проходить онлайн.
Як перевірити справжність електронного страхового поліса?
Для автоцивілки перевірка електронного поліса виконується в базі МТСБУ за номером договору, держномером або VIN. Для інших видів страхування поліс перевіряють на сайті страховика за номером або QR-кодом. Якщо договору немає в реєстрі чи системі компанії, PDF-файл не підтверджує наявність страхового захисту.
Чи потрібно друкувати е-поліс для пред'явлення?
Ні. Дані про поліс ОСЦПВ поліція перевіряє через централізовану базу, тому достатньо мати номер договору або документ у смартфоні. Друкована копія може бути зручною як резервний варіант, наприклад за кордоном, але юридичної сили їй надає саме запис у системі, а не папір.
Що робити, якщо після оплати електронний поліс не надійшов?
Спершу перевірте папку «Спам» та особистий кабінет: договір міг бути оформлений, а лист – затриматися через поштовий сервіс. Якщо поліса немає й там, зверніться до підтримки з номером платежу. Часто система ще повторює запит на підписання договору в обліковій системі страховика, і документ надходить автоматично після успішної спроби.
Чи можна змінити дані в електронному полісі після його оформлення?
Так, але залежно від продукту й характеру змін. Технічні помилки виправляють через підтримку або додаткову угоду. Зміна суттєвих умов, наприклад об'єкта страхування, може вимагати переоформлення договору. Якщо договір оплачено, але ще не підписано, редагування в інтерфейсі краще блокувати, щоб уникнути розбіжностей.
Як анулювати страховий поліс онлайн та повернути кошти?
Порядок дострокового припинення визначають умови договору й законодавство. Зазвичай клієнт подає заяву через кабінет або підтримку, а страховик повертає частину платежу за невикористаний строк за вирахуванням передбачених договором витрат. Строки й формула розрахунку мають бути заздалегідь описані в договорі.
Чи може страховий брокер продавати електронні поліси через власний сайт?
Так, страхові брокери та агенти можуть продавати поліси через власні сайти за наявності відповідних договорів і статусу. Технічно це реалізується через API страхових сервісів партнерів: клієнт може купити страховий поліс онлайн на сайті брокера, а договір реєструється в системі страховика. Брокеру важливо відображати актуальні тарифи й коректно обробляти статуси оплати та підписання.
Чи можна оформити один страховий поліс одночасно на сайті та в застосунку?
Ні, договір створюється один раз, незалежно від каналу. Але якщо сайт і застосунок працюють на спільному backend, поліс онлайн, оформлений на сайті, одразу з'явиться в застосунку після входу в той самий обліковий запис. Так клієнт бачить усю історію договорів в одному місці.


