

Клиент, который заходит на сайт страховой компании, хочет за несколько минут рассчитать цену, оплатить услуги и получить документ. За этим простым сценарием стоит цепочка систем: тарифный модуль, core insurance system, платёжный шлюз, внешние реестры, CRM и сервис генерации документов. Ниже мы разберём, как устроена продажа е-полисов, какие интеграции для неё нужны, как организовать процесс для разных видов страхования и где чаще всего возникают технические риски, которые стоят компании денег и доверия клиентов.
Что такое электронный полис и как работает онлайн-страхование
Электронный страховой полис: принцип работы и юридическая сила
Электронный полис – это договор страхования, заключённый в электронной форме без бумажного бланка. Стороны согласовывают условия в цифровом интерфейсе, клиент подтверждает согласие электронной подписью или одноразовым кодом, а договор получает уникальный номер и запись в учётной системе страховщика. Для обязательных видов, таких как ОСАГО, данные договора также передаются в централизованную базу МТСБУ.
Юридическую силу электронного договора обеспечивают Закон Украины «Об электронной коммерции», законодательство о страховании и об электронных доверительных услугах. То есть электронный страховой полис имеет ту же силу, что и бумажный, при условии корректного оформления и идентификации сторон.
Чем е-полис отличается от бумажного договора страхования
Бумажный договор существует как физический бланк, а е-полис – как запись в базе данных и документ, сгенерированный из этой записи. Отсюда практические отличия: его невозможно потерять, подлинность проверяют по номеру в реестре, а не по печати, а внесение изменений и пролонгация возможны без визита в офис. Для страховщика это означает полностью цифровой процесс, где каждый шаг фиксируется в журнале операций. Исчезают расходы на печать и учёт бланков строгой отчётности, их доставку в точки продаж и ручной ввод данных, а ошибки при переписывании реквизитов устраняет автоматическая валидация.
Какие виды страхования доступны онлайн и кто участвует в процессе
В Украине страховка онлайн наиболее распространена для автогражданки, туристического страхования, КАСКО, медицинских программ, страхования имущества и от несчастных случаев. Чем проще андеррайтинг, тем полнее автоматизируется процесс.
В процессе в целом взаимодействуют три стороны. Клиент работает с интерфейсом. Цифровая платформа собирает данные, вызывает тарифы, инициирует платёж и показывает статус. Страховая компания через свою учётную систему принимает решение о риске, регистрирует договор и несёт обязательства. Платформа не заменяет core-систему страховщика, а выступает слоем продажи и обслуживания над ней.
К этой схеме часто добавляются страховые брокеры и агенты. Они работают через собственные сайты или кабинет агента на платформе страховщика, а договоры регистрируются в той же учётной системе. Поэтому роли, комиссии и права доступа стоит закладывать в архитектуру с самого начала, а не добавлять после запуска прямых продаж.
Как происходит продажа страхового полиса онлайн: путь клиента
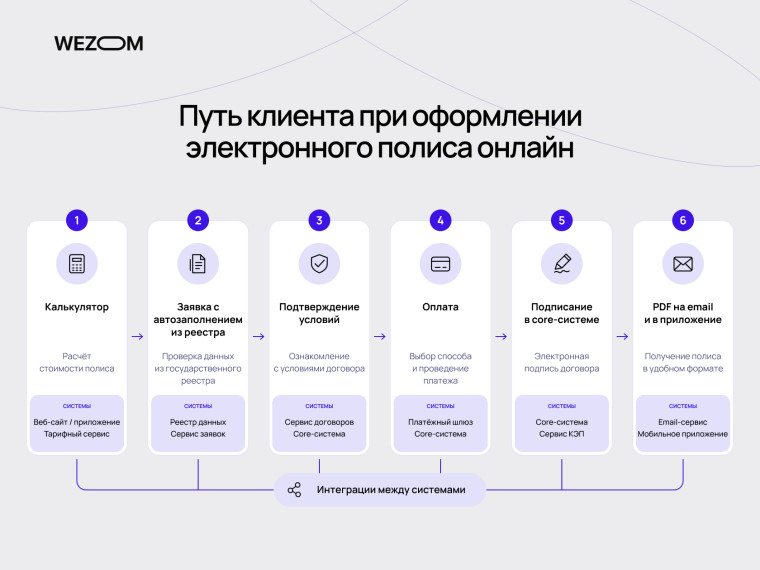
Выбор страхового продукта и расчёт стоимости
Клиент выбирает продукт и вводит минимум параметров: номер авто, страну поездки, возраст, сумму покрытия и т.д. Калькулятор передаёт их в тарифный модуль и возвращает цену, часто несколько вариантов программ. Чем меньше полей на первом шаге, тем выше доля тех, кто доходит до заявки.
Рассчитанная цена имеет ограниченный срок действия. Если клиент возвращается к оформлению через несколько дней или меняет параметры, систему стоит запрограммировать на повторный расчёт, а не на использование сохранённой суммы. Иначе в core-систему уйдёт договор с ценой, которая уже не соответствует действующему тарифу, и он будет отклонён на этапе подписания.
Заполнение заявки и проверка персональных данных
Далее система собирает данные страхователя и объекта страхования. Часть из них стоит не запрашивать, а подтягивать из внешних источников. Например, для автогражданки данные о транспортном средстве и страховой истории можно получить из реестра по государственному номеру. Тогда калькулятор не спрашивает клиента о возрасте или стаже, которые можно подтвердить автоматически. Но нужен резервный сценарий: если реестр не возвращает данных, система должна перевести клиента на расчёт по ИНН и включить ручные проверки, а не показать ошибку.
Подтверждение условий договора, оплата и оформление е-полиса
Перед оплатой клиент видит финальные условия, принимает оферту и даёт согласие на обработку персональных данных. Здесь важно показать предупреждения, влияющие на решение. Если в реестре найден действующий договор на тот же автомобиль, клиента следует предупредить, что новый полис прекратит действие предыдущего, и дать возможность вернуться с проверкой номера и даты.
Затем происходит онлайн-оплата страхования. Платформа создаёт платёж, перенаправляет клиента на страницу эквайринга и ждёт подтверждения транзакции от провайдера. Только после подтверждённой оплаты договор подписывается в учётной системе страховщика и получает финальный статус.
Отдельный сценарий – договор, подготовленный агентом. Клиент получает ссылку, проверяет данные, оплачивает и самостоятельно подписывает полис онлайн. В таком случае платформа должна получить договор из core-системы и проверить его параметры: если оплата уже принята другим способом, шаг оплаты пропускается, и клиент сразу переходит к подписанию. Без этой проверки возможна двойная оплата одного договора.
Получение электронного полиса на email или в мобильном приложении
После подписания система генерирует PDF, отправляет его на email и добавляет договор в личный кабинет или приложение. Полезно добавить ссылку на проверку полиса в реестре, чтобы клиент сразу убедился в регистрации договора.
Как организовать продажу электронных полисов на сайте страховой компании
Онлайн-калькулятор страхования и форма оформления полиса
Калькулятор стоимости страхования – главная точка входа. Он должен работать быстро, корректно обрабатывать недоступность тарифного сервиса и сохранять введённые данные между шагами. Форму лучше разбить на 3-4 этапа с валидацией в реальном времени: формат номера, даты, ИНН. Ошибки бизнес-валидации из core-системы, например конфликт даты заключения и начала действия договора, нужно переводить понятными сообщениями, а не показывать технический текст.
Личный кабинет страхователя: договоры, платежи и продление страхования
Личный кабинет страхователя хранит историю договоров, документы, статусы платежей и позволяет продлить полис. Каждый договор должен иметь понятный статус: черновик, ожидает оплаты, оплачен, подписан, действует, завершён. Если договор оплачен, но ещё не подписан, кнопку редактирования лучше скрыть. Для пролонгации эффективен сценарий с двумя вариантами: «оставить без изменений» ведёт сразу на оплату, «хочу изменить» – на редактирование условий. Перед продлением стоит попросить клиента подтвердить актуальный email, потому что именно туда придёт новый полис.
Интеграции и автоматическое формирование документов
Сайт интегрируется с core insurance system, страховой CRM-системой, платёжными сервисами и почтовым сервисом. Отдельный нюанс – синхронизация идентификаторов клиента. Если core-система создаёт собственный ID страхователя, его нужно сохранить и передать в CRM сразу после подписания, а каждый такой вызов логировать. Иначе профили клиентов в разных системах расходятся, а маркетинг и поддержка видят неполную историю. Отправку писем тоже лучше вынести в очередь с возможностью повторной отправки: недоставленное письмо не должно блокировать оформление, а клиент может запросить документ ещё раз из кабинета.
Автоматическая генерация договоров происходит по шаблонам: система подставляет данные, формирует PDF, накладывает подпись или QR-код для проверки и отправляет документ без участия менеджера.
Продажа е-полисов через мобильное приложение
Основные функции, авторизация и повторные покупки
Мобильное приложение страховой компании зачастую содержит каталог продуктов, оформление, список договоров, оплату, уведомления о страховых случаях и чат поддержки. Авторизация через номер телефона или биометрия, а также сохранённые данные об авто, документы и платёжная карта превращают повторную покупку в несколько тапов в смартфоне.
Чтобы не дублировать сложную логику оформления, её часто реализуют один раз на вебе, а в приложении открывают через WebView со стилизацией под интерфейс кабинета. Так интеграция сайта с мобильным приложением сохраняет единые тарифы, правила валидации и платежи, а новые продукты появляются в приложении без релиза в магазинах. Но нужно передавать в такой сценарий идентификатор авторизованного пользователя, чтобы договор привязался к правильному профилю.
Цифровой полис в смартфоне и push-уведомления
Диджитализированный страховой полис в смартфоне доступен офлайн, содержит номер договора и QR-код для проверки. Документ стоит кэшировать на устройстве, чтобы клиент мог показать его даже без мобильного интернета, например за границей или при проверке на дороге. При этом данные в кэше должны обновляться, если договор изменили или досрочно прекратили. Push-уведомления напоминают об окончании действия полиса за несколько недель и в день окончания, а ссылка ведёт прямо на сценарий пролонгации с уже заполненными данными. Цену в таком сценарии всё равно нужно пересчитать по действующему тарифу. Пролонгация договора страхования через push работает лучше, чем письмо, но маркетинговые сообщения стоит отделять от сервисных и отправлять только при наличии согласия клиента.
Техническая архитектура платформы продажи электронных страховых полисов
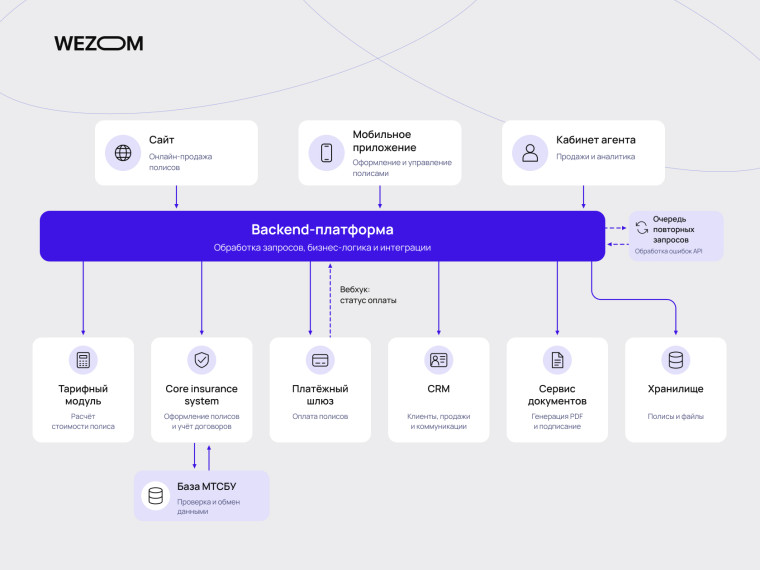
Frontend, backend и API для страхового сайта и приложения
Архитектура страховой IT-системы обычно имеет три слоя: клиентские интерфейсы (сайт, приложение, кабинет агента), backend-оркестратор и интеграционный слой с API страховых сервисов. Backend управляет состоянием заявки, хранит промежуточные данные и вызывает внешние системы. Единый API для сайта и приложения обеспечивает омниканальные продажи страховых продуктов без расхождений в логике. API нужно версионировать: пользователи не обновляют приложение одновременно, поэтому старая версия должна корректно работать ещё некоторое время после изменений на backend.
Интеграция с core insurance system, тарифами и реестрами
Core insurance system остаётся источником истины для договоров, а тарифный модуль страхования – для цен. Платформа не должна дублировать тарифную логику, иначе каждое изменение методики потребует синхронных релизов в двух местах. Интеграция с МТСБУ обычно проходит через учётную систему страховщика: она получает данные из централизованной базы данных страховых договоров и регистрирует в ней заключённый полис.
Платёжный шлюз, вебхуки и контроль статусов оплаты
Платёжный шлюз для страхования сообщает о результате через вебхук. Возврат клиента на сайт после оплаты не является подтверждением: пользователь может закрыть вкладку, а вебхук – прийти с задержкой или дважды. Поэтому статусы платежей и транзакций имеют собственную модель состояний, обработчик вебхуков должен быть идемпотентным, а для платежей, которые “зависают”, нужна периодическая сверка с провайдером.
Если компания предлагает оплату частями от нескольких банков, доступность способа стоит определять на двух уровнях: глобальные настройки в админке имеют приоритет, а параметр конкретного договора лишь сужает выбор.
Генерация PDF-полиса, электронная подпись и хранение документов
Документ формируется после финального статуса договора, а не после оплаты. Файлы хранят в объектном хранилище с контролем доступа, а ссылки на них выдают временными. QR-код в документе должен вести на страницу проверки на домене страховщика, которая показывает статус договора в реальном времени, а не копию PDF. Электронный документооборот включает хранение версий договоров и дополнительных соглашений в течение срока, определённого внутренними политиками и регуляторными требованиями.
Обработка ошибок, повторных запросов и незавершённых транзакций
Самый опасный сценарий – деньги списаны, а договор в учётной системе не подписан из-за таймаута. Надёжная схема предусматривает автоматические повторные запросы с растущими интервалами, например через минуту, затем через пять. Запрос должен быть идемпотентным: если core-система отвечает, что договор уже находится в подписанном статусе, это следует считать успехом и прекращать повторы. Параллельно нужен ручной сценарий подписания в админке и уведомление ответственных, если проблема глобальная.
Автоматизация оформления электронных полисов для разных видов страхования
Электронная автогражданка (ОСАГО/ОСЦПВ): расчёт, оформление и регистрация
Для полной автоматизации лучше всего подходит электронная автогражданка. С 2025 года действует Закон № 3720-IX, отменивший единый государственный тариф, а с 2026 года договоры ОСАГО заключаются только в электронной форме. Поэтому электронный полис ОСАГО стал стандартом рынка, а продажа страховых продуктов через интернет для этого вида фактически является основным каналом. Для платформы это означает зависимость от доступности реестра, обработку действующих договоров на то же авто и обязательную регистрацию полиса в базе МТСБУ перед выдачей документа.
Туристическое страхование онлайн: выбор покрытия и срока действия
Для туристических программ ключевые параметры – страна, даты, количество застрахованных и сумма покрытия. Калькулятор должен учитывать минимальные суммы для отдельных стран, цену за каждый день и нескольких участников в рамках одного договора. Также нужно контролировать дату начала действия: полис, оформленный уже во время поездки, может иметь другие условия или период ожидания, и клиент должен видеть это до оплаты.
Электронные полисы КАСКО: особенности андеррайтинга и оценки рисков
КАСКО сложнее автоматизировать из-за андеррайтинга страховых рисков. Часто нужны фото авто, осмотр или проверка истории. Практическое решение – гибридный процесс: онлайн-расчёт и заявка, автоматическое принятие решения для стандартных рисков и передача сложных случаев андеррайтеру с отдельным статусом заявки.
Медицинское страхование онлайн: анкеты, программы и ограничения покрытия
Медицинские программы требуют анкеты о состоянии здоровья, возрастных ограничений и чёткого описания исключений. Ответы анкеты должны влиять на доступные программы ещё до оплаты, а не после неё. Если ответ требует ручной оценки, процесс следует переводить в статус рассмотрения с уведомлением клиента о сроках, а не отказывать автоматически.
Безопасность и нормативные требования к продаже страховых полисов онлайн
Требования украинского законодательства к электронным договорам страхования
Онлайн-оформление договора страхования регулируют законы «О страховании», «Об электронной коммерции», «Об электронной идентификации и электронных доверительных услугах», а для автогражданки – отдельный закон об ОСАГО. Надзор осуществляет Национальный банк, поэтому законодательные требования НБУ по раскрытию информации клиенту и хранению данных также влияют на продукт. Точный перечень требований для конкретного продукта стоит согласовать с юристами страховщика.
Идентификация клиента, электронная подпись и подтверждение согласия
Идентификация и верификация клиента могут происходить через BankID, Дія.Підпис или одноразовый код. Выбор зависит от продукта и риска: для короткого туристического полиса обычно достаточно подтверждения телефона и email, а для договоров с большой страховой суммой или регулярными платежами целесообразна более сильная идентификация через банковские или государственные сервисы. Электронная подпись страхователя, акцепт оферты и согласия должны фиксироваться со временем, версией документа и техническими данными сессии.
Защита персональных данных, платежи и аудит операций
Защита персональных данных охватывает шифрование при передаче и хранении, минимизацию собираемых полей и разграничение доступа. Данные карт не должны проходить через серверы платформы: их обрабатывает сертифицированный провайдер онлайн-эквайринга. Журналирование операций фиксирует каждое изменение статуса договора и платежа, а ролевой доступ к админке и регулярный аудит оформленных полисов позволяют быстро расследовать спорные ситуации.
Отдельный риск – сайты-двойники, которые имитируют страницы страховщиков и продают поддельные документы. Защиту может обеспечить возможность проверить каждый договор в реестре или на сайте компании, а также ограничение частоты запросов к калькулятору и формам, чтобы исключить массовый сбор данных и перебор номеров.
Как разработать систему продажи е-полисов для страховой компании
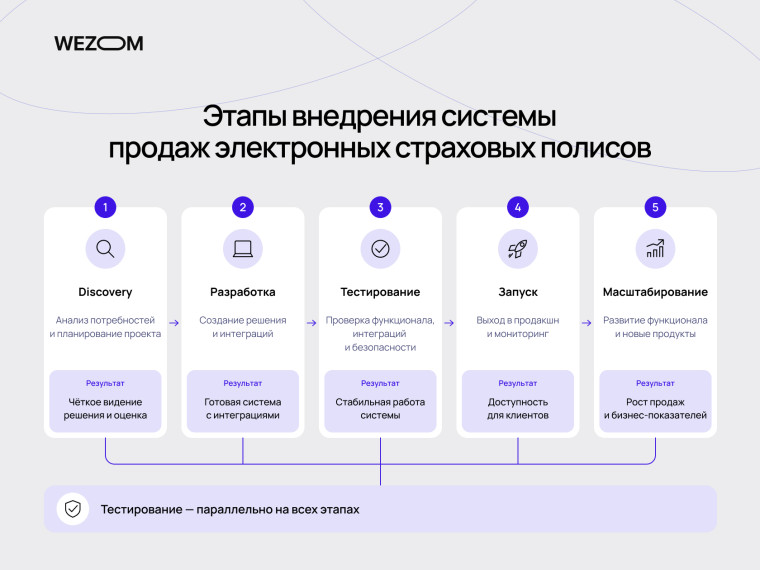
Анализ продуктов, процессов и интеграций
Разработка страховой платформы начинается с discovery: какие продукты продаются, где считаются тарифы, какие API есть у core-системы, как работают агенты и брокеры. Важно описать все статусы договора и платежа, а также сценарии ошибок, а не только успешный путь. На этом же этапе стоит проверить тестовую среду core-системы и реестров: от её наличия и стабильности зависят сроки интеграционных работ.
Готовая страховая платформа или кастомная разработка: что выбрать
| Критерий | Готовая платформа | Кастомная разработка |
|---|---|---|
| Скорость запуска | выше | зависит от объёма работ |
| Гибкость UX и процессов | ограничена | полная |
| Интеграция с имеющейся core-системой | через коннекторы | под конкретное API |
| Стоимость владения | лицензии и доработка | разработка и поддержка |
Готовое решение подходит для стандартных продуктов, кастомная разработка – когда страховщику важны собственный UX, нестандартные продукты и глубокая интеграция с имеющимися системами.
Этапы внедрения и тестирования
Типичные этапы: анализ, проектирование архитектуры, MVP с одним продуктом, подключение других продуктов и приложения, масштабирование. Тестирование должно охватывать тарифы на граничных значениях, все статусы платежей, повторные вебхуки, отказ core-системы, корректность PDF и регистрацию во внешних базах. Для тарифов полезно иметь набор эталонных расчётов от актуариев и запускать его автоматически после каждого изменения.
От чего зависит стоимость разработки страховой платформы
Стоимость зависит от количества продуктов, качества API core-системы, количества платёжных методов, наличия мобильного приложения, требований к безопасности и объёма кабинета агента. Больше всего неопределённости обычно дают интеграции: если API учётной системы не имеет чётких кодов ошибок или тестовой среды, часть бюджета придётся заложить на обходные решения и дополнительное тестирование. Сравнивать варианты стоит по общей стоимости владения, учитывая поддержку, изменение тарифов и запуск новых продуктов.
Как оценивать эффективность онлайн-продажи страховых полисов
Базовая метрика – конверсия страхового калькулятора: доля расчётов, завершившихся оплаченным полисом. Её стоит раскладывать по шагам, чтобы видеть, где клиенты выходят: на заявке, на оплате или после неё.
Долю незавершённых оформлений анализируют вместе с причинами: отказ реестра, ошибки валидации, неудачная оплата, цена. Отдельно считают платежи без подписанного договора – это технический риск, а не маркетинговый.
Автоматизация страхового бизнеса оценивается через долю договоров, оформленных без участия менеджера, и долю обращений в поддержку от общего количества полисов. Для удержания отслеживают долю пролонгаций, повторные покупки и продажи других продуктов имеющимся клиентам. Полезно также сравнивать конверсию между каналами: сайтом, приложением и партнёрскими сайтами. Если в одном канале показатель существенно ниже, причина часто техническая – медленный калькулятор, неудобная форма на мобильных устройствах или неудачный платёжный сценарий.
Именно цифровизация страховых услуг позволяет видеть эти показатели в реальном времени, а не в квартальном отчёте.
FAQ
Можно ли оформить страховой полис онлайн без посещения офиса?
Да, с большинством стандартных продуктов можно оформить страховой полис онлайн полностью дистанционно: расчёт, заявка, оплата и подписание происходят на сайте или в приложении. Визит или осмотр могут понадобиться для отдельных продуктов, например КАСКО для дорогого авто или медицинских программ со сложной анкетой, но и там часть процесса проходит онлайн.
Как проверить подлинность электронного страхового полиса?
Для автогражданки проверка электронного полиса выполняется в базе МТСБУ по номеру договора, госномеру или VIN. Для других видов страхования полис проверяют на сайте страховщика по номеру или QR-коду. Если договора нет в реестре или системе компании, PDF-файл не подтверждает наличие страховой защиты.
Нужно ли печатать е-полис для предъявления?
Нет. Данные о полисе ОСАГО полиция проверяет через централизованную базу, поэтому достаточно иметь номер договора или документ в смартфоне. Печатная копия может быть удобной как резервный вариант, например за границей, но юридической силы ей придаёт именно запись в системе, а не бумага.
Что делать, если после оплаты электронный полис не поступил?
Сначала проверьте папку «Спам» и личный кабинет: договор мог быть оформлен, а письмо – задержаться из-за почтового сервиса. Если полиса нет и там, обратитесь в поддержку с номером платежа. Часто система ещё повторяет запрос на подписание договора в учётной системе страховщика, и документ поступает автоматически после успешной попытки.
Можно ли изменить данные в электронном полисе после его оформления?
Да, но в зависимости от продукта и характера изменений. Технические ошибки исправляют через поддержку или дополнительное соглашение. Изменение существенных условий, например объекта страхования, может потребовать переоформления договора. Если договор оплачен, но ещё не подписан, редактирование в интерфейсе лучше блокировать, чтобы избежать расхождений.
Как аннулировать страховой полис онлайн и вернуть средства?
Порядок досрочного прекращения определяют условия договора и законодательство. Обычно клиент подаёт заявление через кабинет или поддержку, а страховщик возвращает часть платежа за неиспользованный срок за вычетом предусмотренных договором расходов. Сроки и формула расчёта должны быть заранее описаны в договоре.
Может ли страховой брокер продавать электронные полисы через собственный сайт?
Да, страховые брокеры и агенты могут продавать полисы через собственные сайты при наличии соответствующих договоров и статуса. Технически это реализуется через API страховых сервисов партнёров: клиент может купить страховой полис онлайн на сайте брокера, а договор регистрируется в системе страховщика. Брокеру важно отображать актуальные тарифы и корректно обрабатывать статусы оплаты и подписания.
Можно ли оформить один страховой полис одновременно на сайте и в приложении?
Нет, договор создаётся один раз, независимо от канала. Но если сайт и приложение работают на общем backend, полис онлайн, оформленный на сайте, сразу появится в приложении после входа в ту же учётную запись. Так клиент видит всю историю договоров в одном месте.


