

Как работает прием платежей на сайтах в Украине
Украинский рынок онлайн-платежей — один из самых требовательных и динамичных в Европе. За простой кнопкой «Оплатить» скрывается сложная инженерная экосистема из платежных шлюзов, банков-эквайеров, антифрод-систем и протоколов безопасности, где каждое звено легко может превратиться в узкое место или даже в уязвимость для бизнеса. Выбор платежного сервиса — не формальность, а решение, влияющее на конверсию, стоимость каждой продажи, скорость получения выручки и даже круг покупателей, которые смогут оплатить покупку. В этой статье мы расскажем, что такое интернет-эквайринг, разберём, как устроен приём платежей в Украине и чем отличаются Tranzzo, iPay и интернет-эквайринг ПриватБанка.
Как вообще стал возможен современный мир без наличных? Фундаментом электронной коммерции как таковой выступает интернет-эквайринг — это услуга, позволяющая принимать оплату картами и электронными кошельками на сайте, в приложении или мессенджере, когда покупатель находится не рядом. Обычный эквайринг для бизнеса работает через POS-терминал: карта присутствует физически, её подтверждают чип и PIN-код. В онлайн-режиме карты как физического объекта нет, поэтому плательщика подтверждают через другие механизмы — 3D Secure и токены Apple Pay / Google Pay. Отсюда и специфика: потенциально более высокие риски мошенничества, особый порядок урегулирования споров и возврата средств (chargeback), требования PCI DSS к защите данных и интеграция платежной системы с CMS или бэкендом вместо подключения терминала. Отдельно требуется фискализация, поэтому многие сервисы добавляют к услуге программный РРО — цифровой аналог кассового аппарата.
Как работают онлайн-платежи?
Для покупателя оплата картой на сайте — это элементарная формальность, занимающая несколько секунд, но такая простота требует тщательно настроенной инфраструктуры. Процесс в целом можно описать как последовательность следующих шагов.
- Инициация. Покупатель вводит данные карты или выбирает способ быстрой оплаты (Apple Pay / Google Pay / банковское приложение).
- Шифрование и авторизация. Платежный шлюз шифрует данные и передает их платежной системе (Visa / Mastercard).
- Проверка. Банк-эмитент (выпустивший карту) проверяет остаток средств и проводит анализ рисков (3D Secure).
- Подтверждение. Банк-эмитент одобряет операцию, а банк-эквайер отправляет мерчанту уведомление об успешной оплате.
- Клиринг и расчет. Деньги списываются с карты и зачисляются на расчетный счет бизнеса (зачастую в течение 1–2 банковских дней).
Банк-эквайр, платежный сервис и платежный шлюз: кто за что отвечает
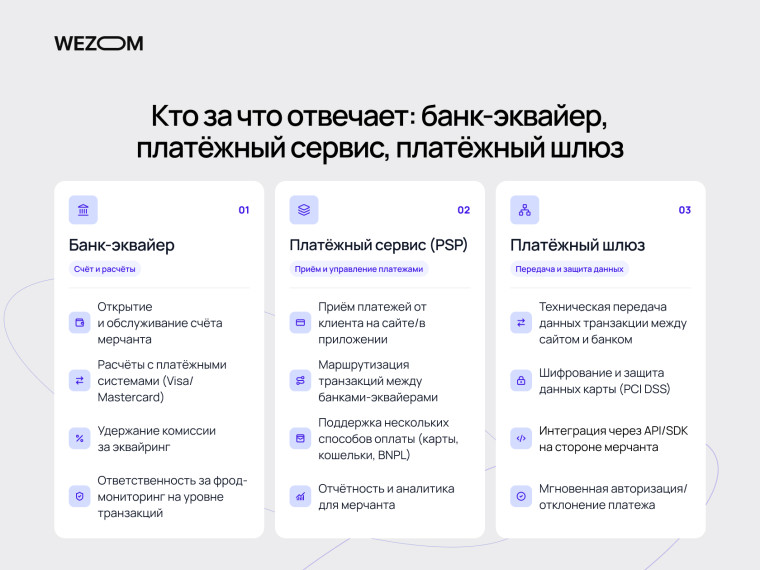
На практике эти роли часто объединены в одном продукте, но функции у них разные:
-
Платежный шлюз (Payment Gateway) — программный модуль, отвечающий за безопасную передачу и шифрование платежных данных между сайтом и банковской системой.
-
Платежный сервис (PSP / Aggregator) — технологический провайдер (например, Tranzzo или iPay), который объединяет шлюз, кастомизированный кассовый интерфейс, маршрутизацию платежей, антифрод-систему и дополнительные инструменты (рекуренты, сплит-платежи).
-
Банк-эквайер — финансовое учреждение (например, ПриватБанк, Monobank), которое обеспечивает непосредственный процессинг, взаимодействие с платежными системами и проведение финансовых расчетов на счет компании.
Украинская экономика глубоко цифровизирована. Покупатель привык к разнообразным способам оплаты в пару кликов с использованием дополнительных финансовых инструментов. Базовый набор для украинского бизнеса в 2026 году выглядит следующим образом:
-
Бесконтактные методы Apple Pay и Google Pay (обеспечивают более 70–80% всех мобильных конверсий).
-
Прямые банковские push-платежи (Privat24, Monopay).
-
Оплата картой (Visa, Mastercard) с возможностью сохранения данных (токенизация).
-
Рассрочки и инструменты BNPL («Оплата частями» от ПриватБанка, «Покупка частями» от Monobank и т. д.).
Какой должна быть платежная система для сайта
Сегодня платежная система для сайта — это не просто форма для ввода номера карты, а целый IT-хаб, который должен обеспечивать максимальную конверсию и беспроблемный пользовательский опыт для клиента. Ожидания украинских потребителей касательно скорости и удобства расчетов очень высоки: если платформа не предоставляет привычный способ оплаты или заставляет проходить сложные этапы аутентификации, бизнес теряет «горячие» заказы уже на финишной прямой.
Поэтому функциональный минимум современной платежной системы для онлайн-бизнеса должен предоставлять следующие возможности:
-
Онлайн-оплата для интернет-магазина с помощью карт, Apple Pay и Google Pay: поддержка Visa и Mastercard является базовым условием, однако более 70–80% мобильных транзакций в Украине осуществляются через Apple Pay и Google Pay. Возможность оплатить одним касанием или с помощью Face ID / Touch ID без ручного ввода реквизитов карты существенно повышает конверсию страницы оформления заказа.
-
Оплата по ссылке, счета-фактуры и платежи без полноценного интернет-магазина: инструменты социальной коммерции (Social Commerce) позволяют принимать оплату через платежные ссылки (Pay-by-Link) или электронные счета-фактуры в мессенджерах (Telegram, Viber), Instagram, по электронной почте или по телефону. Это идеальное решение для продажи услуг, консультаций, торговли через соцсети и B2B-сделок, где отсутствует традиционная корзина покупок.
-
Рекурентные платежи, токенизация и сохранение данных банковской карты: технология токенизации (замена реальных данных карты на безопасный цифровой токен) позволяет реализовать функцию One-Click Pay для повторных покупок. Для SaaS-сервисов, подписок, регулярных взносов и сервисов с периодическим списанием средств это позволяет настроить рекуррентные (автоматические) платежи по расписанию без участия пользователя.
-
Возврат средств, частичные возвраты и отмена операций: гибкое управление транзакциями через платежный API или личный кабинет. Система должна поддерживать двухэтапную оплату (блокировку/преавторизацию средств на карте с последующим списанием), а также быстрый полный или частичный возврат (Refund) в случае отсутствия товара или изменения условий заказа.
-
Мультивалютные платежи. Для компаний, которые выходят на внешние рынки или обслуживают иностранных клиентов, платежная система должна поддерживать динамическую конвертацию валют (DCC), прием зарубежных карт и корректное отображение цен в долларах (USD), евро (EUR) или других локальных валютах.
Tranzzo: возможности платежной платформы для бизнеса
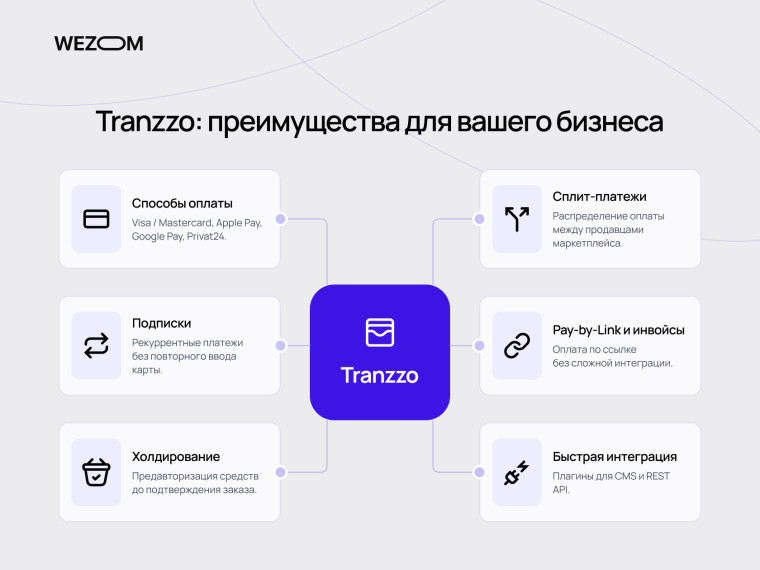
Финтех-провайдер Tranzzo (или Транзо) предлагает гибкую платежную инфраструктуру, ориентированную на потребности рынков Восточной Европы. Его модель сочетает в себе высокую технологичность, кастомизированный кассовый UX и расширенные инструменты для управления платежными потоками. Благодаря собственной системе защиты от мошенничества и прямым интеграциям с международными эквайерами платформа обеспечивает высокий показатель прохождения платежей (Approval Rate) и максимальную скорость обработки транзакций.
Сервис предоставляет полноценный комплекс платежных инструментов, включая бесконтактные методы Apple Pay и Google Pay, оплату картами Visa/Mastercard, рекурентные платежи по подписке, преавторизацию (блокировку средств), сплит-платежи для маркетплейсов, а также инструменты генерации платежных ссылок (Pay-by-Link) и инвойсинга.
Одним из главных преимуществ Tranzzo является быстрый и недорогой запуск. Платформа предлагает готовые модули и плагины для популярных CMS (OpenCart, WooCommerce, WordPress, Magento и т. д.). Для мобильных продуктов предоставляются удобные SDK (iOS, Android), что позволяет интегрировать бесшовную оплату непосредственно в интерфейс приложения без перенаправлений на внешние страницы.
Инфраструктура сервиса предоставляет расширенный REST API и SDK для реализации уникальных платежных сценариев любой сложности. Платежная страница (Checkout) поддерживает гибкое брендирование в соответствии с корпоративным стилем компании, адаптивную верстку для любых устройств и возможность проведения платежа в виде кастомного виджета (Iframe или Embedded Form), что позволяет клиенту оставаться на сайте продавца.
Для какого бизнеса может подойти Tranzzo
Благодаря высокой гибкости и масштабируемости платформа станет идеальным решением для:
-
e-Commerce и крупных интернет-магазинов с высоким объемом транзакций;
-
SaaS-сервисов, платформ онлайн-образования и контентных сервисов, работающих по модели подписок и рекурентных списаний;
-
маркетплейсов и сервисных платформ, где требуется автоматическое распределение платежей (сплит) между несколькими продавцами или исполнителями;
-
компаний, выходящих на международные рынки, которые нуждаются в мультивалютной обработке и в высоком уровне защиты от мошенничества.
iPay: что это такое и как работает прием платежей
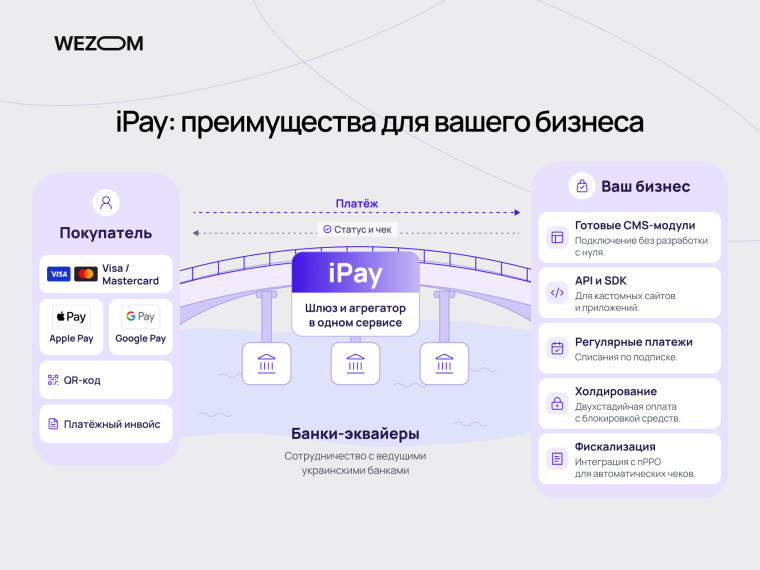
Один из пионеров украинского рынка интернет-эквайринга (основан в 2008 году), сыгравший важную роль в развитии отечественной электронной коммерции. Сегодня iPay.ua — это платежный сервис-агрегатор (PSP), выступающий в качестве универсального технологического моста между бизнесом, банками-эквайрами и конечными потребителями.
Платформа сочетает в себе функционал платежного шлюза и агрегатора, сотрудничая с ведущими украинскими банками-эквайрами. Это позволяет iPay обеспечивать интеллектуальную маршрутизацию (Cascading) и каскадный процессинг: если у одного эквайра возникают технические сбои, платеж автоматически перенаправляется через другой банк без отказа покупателю.
Кроме того, сервис предоставляет полный спектр инструментов для современной электронной коммерции: прием платежей через Apple Pay, Google Pay и карты Visa/Mastercard, поддержку технологии Click to Pay, мгновенные выплаты на карты (P2P-переводы), создание платежных счетов и QR-кодов, рекурентные списания по подписке, а также удержание средств (двухэтапную оплату). Кроме того, iPay предлагает готовые решения для интеграции с программными РРО (пРРО) для автоматической фискализации чеков.
Интеграция платформы очень удобна. Для популярных CMS (WooCommerce, OpenCart, Magento, PrestaShop и т. д.) доступны готовые бесплатные модули, которые позволяют подключить прием платежей за несколько часов. Для кастомных сайтов и мобильных приложений предоставляются расширенные API и SDK, позволяющие реализовать как перенаправление на защищенную кассовую страницу iPay, так и встроенную виджетную форму оформления заказа без перехода на внешние ресурсы.
Когда бизнесу стоит рассмотреть iPay
Сервис станет оптимальным выбором для следующих игроков:
-
малого и среднего e-Commerce, которому нужен быстрый старт с готовыми CMS-модулями и стабильной поддержкой;
-
компаний, которым важна высокая отказоустойчивость процессинга благодаря мультибанковской маршрутизации платежей;
-
бизнеса, которому нужны комплексные решения «all-in-one»: интернет-эквайринг + пРРО + инструменты выплат на карты клиентам;
-
коммунальных, образовательных и финансовых сервисов, которым требуются специфические сценарии приема регулярных и массовых платежей.
LiqPay и Privat24: интернет-эквайринг ПриватБанка
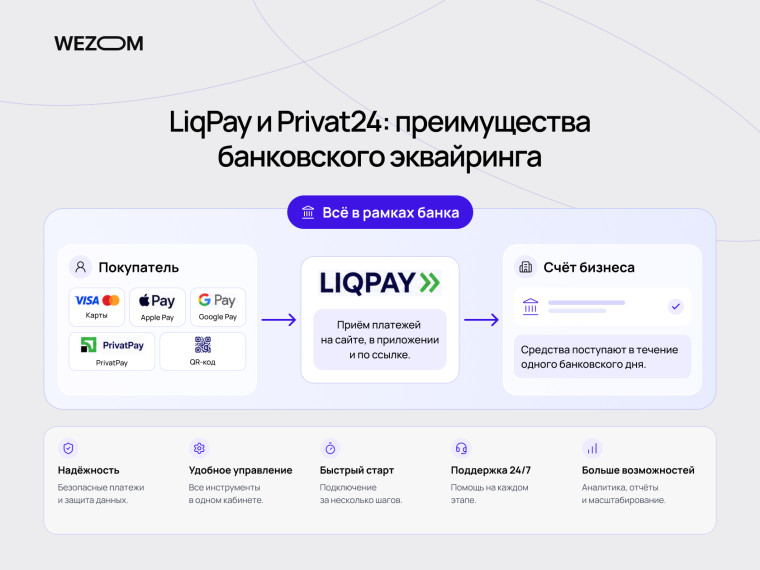
Один из крупнейших украинских банков предлагает бизнесу два взаимосвязанных инструмента для платежей. Первый — LiqPay, сервис интернет-эквайринга банка: он принимает карты, Apple Pay и Google Pay, оплату через PrivatPay и по QR-коду, поддерживает токены для повторных платежей и работает с сайтами, приложениями и платежными ссылками. Второй — «Приват24 для бизнеса», приложение, в котором можно подключить эквайринг и управлять им.
Отдельно стоит сказать о Privat24 API. Вопросы о нём часто возникают по привычке: раньше магазины подключали оплату через отдельный API Privat24, но для приёма платежей на сайте его давно заменил LiqPay. Сегодня Privat24 API — это открытые банковские интерфейсы для других задач: получение выписок, сверка поступлений, автоматизация бухгалтерских процессов. Для интернет-магазина это вспомогательный инструмент учета, а не способ принять оплату.
Прием платежей на сайте организован стандартно. Покупателя перенаправляют на страницу оплаты LiqPay или показывают её в виджете, поэтому данные карты не попадают на сервер магазина. Интеграция сводится к формированию запроса с суммой и идентификатором заказа, который подписывается ключами мерчанта. После оплаты покупатель возвращается на сайт, а сервер получает callback со статусом платежа. Для популярных CMS есть готовые модули, для кастомных сайтов — API.
Интеграция с бизнес-системами строится на основе этих же callback. Статус «оплачено» обновляет заказ в CMS, передается в CRM или ERP и запускает отгрузку со склада. Фискальные чеки формирует программный РРО, а средства поступают на счет в течение одного банковского дня. Комиссия зависит от тарифа и для украинских карт составляет ориентировочно 1,3–1,5%, актуальные условия представлены на сайте LiqPay.
Когда банковский эквайринг может быть выгоднее отдельного платежного сервиса
Непосредственно выбирать эквайринг от ПриватБанка целесообразно в следующих случаях:
-
Счёт уже открыт в ПриватБанке. Расчёты происходят в пределах одного банка, без посредника между бизнесом и эквайером.
-
Аудитория с картами ПриватБанка. Оплата через PrivatPay в привычном интерфейсе сокращает путь к покупке.
-
Типичный сайт без сложной логики. Один основной способ оплаты и готовый модуль для CMS не требуют отдельной платформы.
-
Минимум участников в цепочке. Один договор, один личный кабинет, программный РРО в комплекте.
Tranzzo, iPay или банковский интернет-эквайринг: что выбрать
Выбор между платежной платформой (Tranzzo), сервисом-агрегатором (iPay.ua) и прямым банковским эквайрингом (например, ПриватБанк или Monobank) зависит от ряда бизнес-факторов и технических параметров: архитектуры проекта, оборота, необходимости специфических платежных сценариев, требуемого уровня кастомизации и т. д. Как выбрать лучшее решение? Начинать нужно с поиска сильных и слабых сторон каждого подхода и сравнения по релевантным аспектам.
| Критерий | Tranzzo | iPay.ua | Банковский эквайринг (на примере ПриватБанка) |
|---|---|---|---|
| Способы интеграции | REST API, SDK (iOS/Android), Iframe/Embedded, CMS-плагины | CMS-модули, REST API, SDK, платежные ссылки, QR-коды | Готовые CMS-модули, LiqPay API, PrivatPay |
| Комиссии и тарифы платежных систем | Индивидуальные тарифы от оборота (зачастую от 1,3–2,0%) | Стандартные пределы ~1,5–2,0% (гибкие условия для ритейла) | ~1,3–1,5% для украинских карт |
| Скорость зачисления средств | T+1 или T+2 (в зависимости от банка-партнера и договора) | T+1 (следующий банковский день) | T+0 или T+1 (мгновенно или на следующий день на банковский счет) |
| Apple Pay / Google Pay / Токенизация | Полная поддержка, настраиваемый кассовый виджет, One-Click Pay | Полная поддержка, Click to Pay, выплаты на карты | Полная поддержка, PrivatPay, токенизация через LiqPay |
| Рекурентные платежи (подписки) | Расширенный функционал: гибкие графики, настраиваемые попытки списания | Поддерживаются (стандартный сценарий списания) | Поддерживаются через LiqPay API |
| Возврат средств (Refund) и API | Мгновенный полный/частичный возврат через API или личный кабинет | Полный и частичный возврат через личный кабинет/API | Полный и частичный возврат через личный кабинет LiqPay или API |
| Техническая поддержка и масштабирование | Личный менеджер, кастомные доработки, каскадинг | Оперативная техническая поддержка, мультибанковский каскадинг | Стандартная банковская поддержка, более строгие регламенты |
Универсального решения не существует — выбор зависит от баланса между размером комиссии и необходимым функционалом. Если для базового e-Commerce со счетом в ПриватБанке вполне достаточно прямого эквайринга LiqPay с минимальными затратами, то для сложных проектов с мобильными приложениями, подписками или мультибанковской маршрутизацией (Cascading) выгоднее использовать агрегаторы — Tranzzo или iPay.ua. Их чуть более высокая комиссия с лихвой окупается кастомизированным кассовым UX, отказоустойчивостью транзакций и гибкими сценариями списаний, которые существенно повышают конверсию сайта.
3D Secure: что это такое и как защищаются онлайн-платежи
Безопасность онлайн-платежей основана на технологии 3D Secure (3DS) — это международный стандарт и протокол безопасности для проверки владельца карты при оплате в интернете. Его главная цель — убедиться, что покупку совершает именно законный владелец карты, а не злоумышленник, который узнал её номер или CVV-код. Название «3D» происходит от трёх доменов (Three Domains), которые участвуют в проверке: банк-эквайер (обслуживающий сайт), банк-эмитент (выпустивший карту покупателю) и платежная система (Visa или Mastercard).
Как 3D Secure работает на практике? При подтверждении платежа покупателя перенаправляют на защищенную страницу банка-эмитента, где необходимо ввести одноразовый код или подтвердить операцию в мобильном приложении. Это защищает бизнес от мошеннических транзакций и несанкционированных списаний.
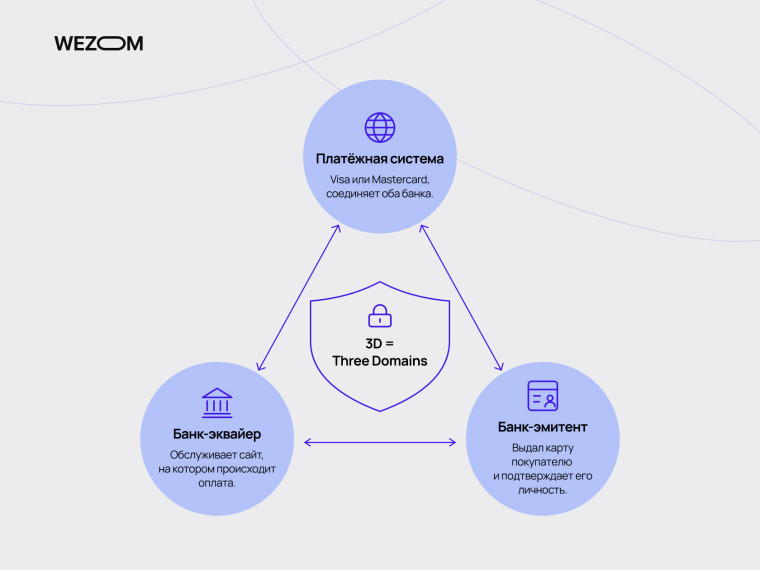
В своей современной версии EMV 3DS 2.x. протокол избавил конечного пользователя от устаревших и неудобных инструментов, таких как SMS-пароли. Теперь подтверждение происходит с помощью биометрии (Face ID, Touch ID) или в один клик в банковском приложении (Privat24, Monobank). Кроме того, 3DS 2.0 оценивает рискованность операции в фоновом режиме: если платеж безопасен, он проходит мгновенно без дополнительных действий пользователя (Frictionless Flow).
Одна из важнейших функций 3DS — защита бизнеса от чарджбека (Chargeback) — процедуры оспаривания платежа покупателем через банк-эмитент (например, в случае мошенничества, недоставки товара или несоответствия услуги). Чарджбеки грозят бизнесу штрафами со стороны международных платежных систем, а иногда даже потерей эквайринговой учетной записи. Использование 3D Secure перекладывает ответственность за мошеннические транзакции (Liability Shift) с мерчанта на банк-эмитент, защищая компанию от убытков.
Еще один столп безопасности онлайн-платежей — строгое соблюдение стандарта PCI DSS, который четверть века назад был создан крупнейшими международными платежными системами: Visa, Mastercard, American Express, Discover и JCB. В соответствии со стандартом серверы магазина не хранят и не обрабатывают конфиденциальные данные карт (номер карты, срок действия, CVV). Для этого применяется токенизация — замена реальных данных карты зашифрованным цифровым токеном.
И, наконец, наиболее динамичный контур безопасности — непрерывное противодействие самих платежных платформ попыткам мошенничества. Сервисы постоянно совершенствуют свои антифрод-системы, чтобы выявлять любые аномалии в платежах и подозрительную активность. Алгоритмы машинного обучения позволяют отслеживать каждый платеж в реальном времени с учётом IP-адреса, геопозиции, поведенческих факторов и цифрового отпечатка устройства (Device Fingerprint) по каждому отдельному кейсу.
Как подключить интернет-эквайринг к сайту
Сегодня подключение интернет-эквайринга сочетает в себе юридическую верификацию компании и непосредственную техническую настройку платежного шлюза. Несмотря на существенные различия между различными платформами, этот процесс можно рассматривать как последовательность следующих ключевых шагов:
- Регистрация бизнеса и подготовка документов. Для подписания договора с банком или PSP-провайдером бизнес должен быть официально зарегистрирован (ООО или ИП). Провайдер проводит проверку compliance (KYC), в ходе которой проверяет выписки из ЕГР, уставные документы, реквизиты IBAN и сам сайт. На веб-ресурсе обязательно должны быть размещены публичная оферта, политика конфиденциальности, условия возврата средств и контакты компании.
- Выбор способа интеграции: готовый платежный модуль или API. Самый простой способ для типичных интернет-магазинов — установка готового плагина для CMS (WordPress/WooCommerce, OpenCart, Magento, PrestaShop). Для кастомных веб-сайтов и мобильных приложений используют REST API или специализированные SDK, которые предоставляют полную свободу в управлении платежной логикой.
- Определение формата оформления заказа. Бизнесу необходимо выбрать формат страницы оформления заказа:
- Внешняя (Redirect Checkout). Покупатель перенаправляется на защищенную страницу платежного сервиса (например, LiqPay или iPay.ua). Это самый простой способ, который значительно смягчает для продавца требования по сертификации PCI DSS.
- Встроенная (Embedded Form / Iframe / Widget). Форма ввода данных карты интегрируется непосредственно в чек-аут сайта через Iframe или SDK (как в Tranzzo). Это создает бесшовный пользовательский опыт, улучшает конверсию и сохраняет единый стиль бренда.
- Настройка webhook. Чтобы сервер сайта мгновенно узнавал о результатах транзакции, настраиваются Webhook-уведомления. После завершения оплаты платежный шлюз отправляет асинхронный HTTP-запрос (callback) на указанный URL с зашифрованными данными о статусе (success, failure, processing).
- Выход в тестовую среду и проверка сценариев оплаты. Перед запуском подключение онлайн-оплаты обязательно тестируется в тестовой среде (Sandbox). Разработчики проверяют работу с помощью тестовых номеров карт: тестируют успешные оплаты, отказы (нехватка средств, ошибка CVV), отмену операций, удержание средств и обработку Webhook-сообщений.
- Интеграция платежей с CRM, ERP и системой учета. Завершающий этап — автоматизация бизнес-процессов. Изменение статуса платежа через Webhook запускает цепочку действий в учетных системах: создание сделки в CRM, обновление остатков товара в ERP, автоматическую фискализацию чека через пРРО и отправку покупателю уведомления с чеком и данными о доставке.
Как выбрать платежный сервис под конкретную бизнес-модель
Единых требований к платежам у разных бизнесов нет: то, что идеально работает для магазина с разовыми покупками, не подходит для подписки или маркетплейса. Поэтому выбор стоит начинать не со сравнения тарифов, а с описания денежных потоков в собственной модели.
Интернет-магазин и классический e-Commerce
Главные критерии здесь — готовые модули для CMS, набор способов оплаты и конверсия на странице оформления заказа. Покупатели ожидают возможности оплаты картами, Apple Pay и Google Pay, а также через приложение банка. Для типичного магазина зачастую достаточно одного сервиса с одним основным способом оплаты. Если требуются фискальные чеки, удобно, когда программный РРО уже входит в услугу. Для более обширного каталога и пиковых распродаж дополнительно оценивают стабильность платежного шлюза и наличие резервных маршрутов.
Маркетплейс с платежами между несколькими сторонами
Здесь платеж нужно разделить между платформой и продавцами, удержать комиссию и выплатить остаток. Понадобятся сплит-платежи, выплаты на карты или счета и двухэтапные операции с удержанием средств до подтверждения доставки. В Tranzzo такие функции указаны в описании платформы, поэтому маркетплейсы часто рассматривают именно агрегаторы. Для каждого кандидата стоит отдельно выяснить юридическую схему расчетов с продавцами, ведь от нее зависят требования к договорам и отчетности.
SaaS, подписки и регулярные платежи
Ключевое требование — токенизация карт и списание без повторного ввода данных. Также важны обработка отказов (нехватка средств, просроченная карта), повторные попытки списания и уведомления клиентов. Рекуррентные платежи поддерживают как банковский эквайринг с токенами, например LiqPay, так и платежные платформы. Для Tranzzo Apple Pay и Google Pay для подписок были внедрены еще в 2024 году.
B2B-портал и личный кабинет клиента
Платежи в B2B редко похожи на корзину интернет-магазина: это оплата по счету, частичные платежи, отсрочка и привязка к договору и контрагенту. Поэтому важны платежные ссылки, оплата по QR-коду и четкая связь транзакции с документами в учетной системе. Отдельно проверяется, позволяет ли API платежной системы автоматически сопоставлять поступления со счетами. Для крупных сумм на практике нередко используется и банковский перевод, поэтому эквайринг здесь дополняет его, а не заменяет.
Мобильное приложение
В приложении покупатель не должен вводить данные карты вручную, поэтому приоритет отдается Apple Pay / Google Pay, токенам и оплате в один клик. Ключевую роль при разработке играет наличие у платежного сервиса готовых SDK для iOS и Android. Форма оплаты должна отображаться внутри приложения, без разрыва сценария переходом во внешний браузер. Apple Pay и Google Pay подтверждаются системной аутентификацией: Face ID или Touch ID на iOS, биометрией или блокировкой экрана на Android. Отдельно нужно проверить, корректно ли покупатель возвращается в приложение после прохождения 3D Secure.
Бизнес с международными клиентами
Для украинского бизнеса, зарегистрированного в Украине, популярные международные платформы вроде Stripe или PayPal недоступны для приема платежей. Поэтому оплату от клиентов из-за рубежа зачастую организуют через украинские сервисы с поддержкой иностранных карт или через решения, работающие в другой юрисдикции. В тарифах на иностранные карты комиссия, как правило, выше: в LiqPay она составляет около 2% против 1,3–1,5% для украинских. Отдельные вопросы — валюта расчетов и требования валютного регулирования.
Международные платежные решения: когда украинскому бизнесу нужна альтернатива
Украинские сервисы удовлетворяют потребности внутреннего рынка, но когда часть покупателей находится за рубежом, возникает вопрос, как принимать их платежи. Международные решения кажутся очевидным выбором, однако для украинского бизнеса многие из них недоступны.
Amazon Pay: где используется и чем отличается от локального эквайринга
Кошелек Amazon Pay позволяет оплачивать покупки на сторонних сайтах с помощью данных из аккаунта Amazon, без ввода данных карты и адреса доставки. Покупателя перенаправляют на страницу кошелька, где он подтверждает платеж и возвращается в магазин. Такая оплата сокращает процесс оформления заказа до нескольких нажатий. Сервис ориентирован на США, Великобританию и Европу.
Принципиальное отличие от локального эквайринга заключается в том, что Amazon Pay — это способ оплаты, привязанный к аккаунту покупателя, а не банковская услуга по приему карт. Подключить его может бизнес, зарегистрированный в США, Великобритании или странах Европы из списка Amazon; Украины в нём нет. Расчёты ведутся в иностранной валюте на счёт в соответствующей юрисдикции, а не в гривне.
PayPal и другие международные способы онлайн-оплаты
PayPal после марта 2022 года стал доступен в Украине, но преимущественно для физических лиц: бизнес-аккаунт для приема платежей от клиентов открыть по-прежнему нельзя. Поэтому предприниматели обычно регистрируют компанию в стране, где это возможно, например в Польше, а это уже иностранное юридическое лицо со своими налоговыми и учетными последствиями. Актуальные условия следует сверять с сайтом PayPal.
Еще один популярный сервис международных платежей, Payoneer, предлагает бизнес-аккаунты для предпринимателей, в том числе некоторых ИП, и предназначен преимущественно для получения выплат от иностранных платформ и клиентов. Apple Pay и Google Pay доступны украинскому бизнесу, так как подключаются через локальные сервисы, такие как Tranzzo, iPay или LiqPay.
Когда международный платежный сервис не заменяет локальную платежную систему
Несмотря на высокий уровень доверия за рубежом, международные платформы не способны полностью закрыть потребности украинского бизнеса внутри страны. У них более высокие комиссии (часто 2,9–4,4% + фиксированная плата за транзакцию), они недоступны для прямых списаний через локальные методы (PrivatPay, QR-коды), не поддерживают автоматическую фискализацию через украинскую программу учета и создают сложности с прямым выводом средств на гривневый расчетный счет в день транзакции. Без локальных методов часть покупателей просто не сможет завершить оплату. Поэтому международный сервис в основном дополняет локальный эквайринг, а не заменяет его.
Что следует учитывать при работе одновременно с украинскими и иностранными клиентами
-
Отдельные сценарии оплаты. Способы оплаты зависят от страны покупателя: для Украины — локальные методы, для остального мира — международные карты и кошельки.
-
Валюта и комиссии. При оплате иностранными картами комиссия зачастую выше: в LiqPay ориентировочно около 2% против 1,3–1,5% при оплате украинскими картами.
-
Валютное регулирование. Поступления в иностранной валюте подпадают под требования украинского законодательства, поэтому условия расчетов следует уточнять в банке.
-
Налоги и документы. Продажа цифровых услуг и товаров нерезидентам может иметь собственные требования к учету и ПДВ.
-
Риски мошенничества и чарджбэка. Для международных платежей они выше, поэтому важны требования 3D Secure 2.0 и внедрение антифрод-инструментов.
-
Язык и поддержка. Адаптированный англоязычный интерфейс и понятные условия возврата средств снижают количество споров.
Типичные ошибки при интеграции онлайн-платежей
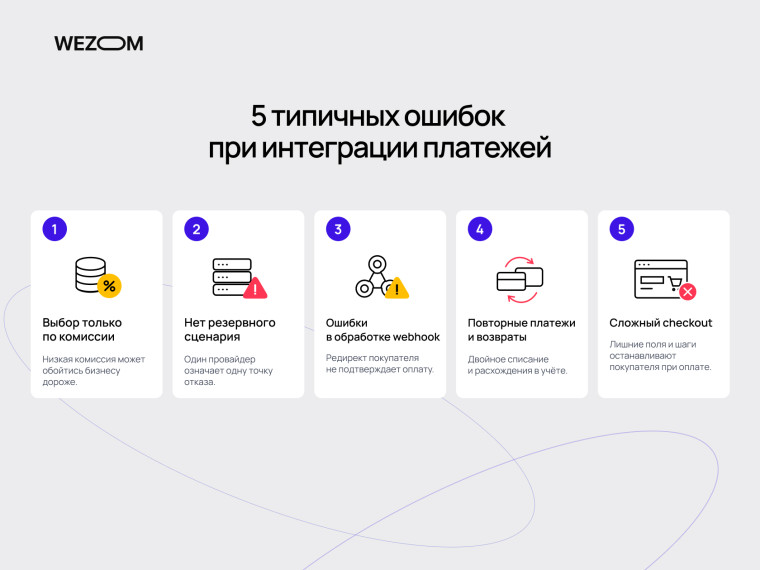
В проектах, где настраивается прием платежей на сайте, Украина не является исключением в плане повторяющихся ошибок: большинство из них возникает не в коде платежного модуля, а в решениях, связанных с ним. Исправление проблем после запуска обходится дороже, чем учет на старте.
Выбор сервиса только по размеру комиссии. Комиссия за эквайринг прозрачна и легко поддается сравнению, поэтому её часто делают единственным критерием. Однако разница в долях процента легко нивелируется другими факторами: процентом отклоненных платежей, отсутствием необходимых способов оплаты, сроками зачисления, стоимостью выплат или возвратов, качеством документации и поддержки. Сервис с более низкой комиссией, но более слабой конверсией при оплате может обойтись бизнесу дороже, чем более дорогой, но стабильный.
Отсутствие резервного платежного сценария. Один провайдер означает одну точку отказа. Если шлюз недоступен, а банк-эмитент отклоняет операции, заказы теряются непосредственно в момент покупки. Резервом может служить второй платежный сервис, альтернативный способ оплаты или четкий сценарий повторной попытки. Также необходим мониторинг доли успешных платежей, чтобы сбои выявлялись по метрикам, а не по жалобам клиентов.
Ошибки в обработке callback и webhook. Самая распространённая ошибка — считать подтверждением оплаты сам факт возврата покупателя на страницу «спасибо». Настоящий статус приходит в webhook, и его нужно обрабатывать надежно: проверять подпись запроса, отвечать в установленное время, не создавать дубликатов при повторной отправке уведомления и учитывать, что callback может поступить раньше редиректа или с задержкой. Без этого возникают оплаченные, но не подтвержденные заказы и наоборот.
Некорректная обработка повторных платежей и возвратов. Двойное нажатие кнопки, обновление страницы или повторный webhook могут привести к двойному списанию или дублированию заказа. От этого защищают уникальный идентификатор заказа и идемпотентная обработка. Возврат средств — отдельная логика: частичные и полные рефанды должны изменять статус заказа, остатки на складе и финансовый учет. Без этого бухгалтерия расходится с данными платежного сервиса.
Слишком сложный checkout и потеря конверсий на этапе оплаты. Лишние поля, обязательная регистрация, непонятные ошибки валидации и отсутствие привычных способов оплаты разрушают конверсию прямо на финальном этапе. Пользователь, дошедший до оплаты, уже готов к покупке, поэтому каждое препятствие здесь обходится дороже, чем в начале воронки продаж. Особенно уязвим мобильный сценарий: поля для ввода данных карты, перенаправление на 3D Secure и возврат в магазин необходимо тестировать именно на смартфонах.
Построение бесшовной и безотказной экосистемы электронной коммерции требует глубокого понимания отрасли и значительной технической экспертизы в соответствующих технологиях. Поэтому мы не рекомендуем доверять реализацию сложных сценариев оплаты и кастомных компонентов UX командам без опыта — лучше обратиться к надежной IT-команде с соответствующей репутацией и кейсами.
FAQ
Какова комиссия за интернет-эквайринг в Украине?
Размер зависит от сервиса, тарифа и оборота. Для LiqPay ориентировочная комиссия составляет 1,3–1,5% по украинским картам и около 2% по иностранным; актуальные условия приведены на сайте сервиса. В Tranzzo и iPay тарифы рассчитываются индивидуально.
Можно ли подключить к одному сайту несколько платежных систем одновременно?
Да. Это распространенная практика: основной сервис дополняется резервным или дополнительным способом оплаты. Для этого нужны отдельные договоры с каждым провайдером и настройка выбора способа оплаты на странице оформления заказа.
Нужен ли РРО или ПРРО при приеме платежей через интернет-эквайринг?
Для большинства видов деятельности при приеме онлайн-платежей от физических лиц использование РРО или ПРРО является обязательным. Большинство современных эквайеров и агрегаторов предоставляют автоматическую интеграцию с программными РРО.
Сколько времени занимает подключение платежной системы к сайту?
От нескольких дней до нескольких недель. Срок зависит от скорости проверки документов и сайта, выбранного способа интеграции и объема тестирования. Готовый модуль для CMS подключается быстрее, чем интеграция через API.
Можно ли принимать платежи на сайте без ФЛП или юридического лица?
Как правило, нет: договор эквайринга заключается с ФЛП или юридическим лицом, а регулярная торговля требует регистрации деятельности. Условия конкретного сервиса лучше уточнить до подачи заявки.
Что происходит с платежами, если платежный сервис временно недоступен?
Новые платежи не проходят, поэтому заказы теряются. Поэтому рекомендуется иметь резервный сервис или альтернативный способ оплаты, а также отслеживать долю успешных платежей. Уже проведенные операции обрабатываются после возобновления работы посредством повторных callback.
Можно ли сменить платежный сервис без полной переработки сайта?
Да, если платежная логика вынесена в отдельный модуль или слой интеграции. Тогда замена сводится к новому подключению, проверке webhook и тестам. Сложнее переносятся сохраненные токены карт и регулярные платежи, особенно если требуется интеграция платежей с ERP.
Нужна ли отдельная платежная система для мобильного приложения?
Не обязательно. Зачастую один и тот же сервис обслуживает и сайт, и приложение, но требуются его SDK или встроенная форма, а также отдельная настройка Apple Pay и Google Pay для мобильной платформы.


